Domain labeldruck24.de kaufen?
Wir ziehen mit dem Projekt
labeldruck24.de um.
Sind Sie am Kauf der Domain
labeldruck24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain labeldruck24.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 6 Monate, Bogen mit 20 EtikettenEtiketten zur Kennzeichnung des Anbruchdatums für eine 6-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 6 Monate für Händedesinfektionsmittel im Eurospender Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.1,15 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 12 Monate, Bogen mit 20 EtikettenEtiketten zur Kennzeichnung des Anbruchdatums für eine 12-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 12 Monate für Händedesinfektionsmittel im geöffneten, aber wieder fest verschlossenen Gebinde, für Flaschen im Spender oder mit aufgeschraubter Dosierpumpe. Auch geeignet für Baktolin- und Baktolan-Produkte. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.0,94 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
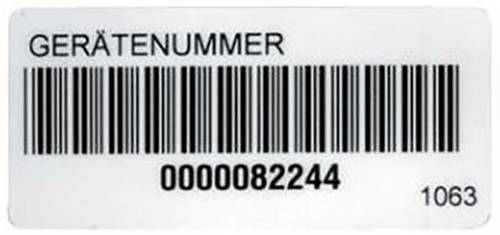
Fluke Barcode-Aufkleber 1063 (VE250)Fluke Barcode-Aufkleber 1063 (VE250) Hersteller:   Fluke Bezeichnung:   Barcode-Aufkleber auf Rolle Typ:   1063 (VE250) Selbstklebend: ja Beschriftung: sonstige Transparent: nein Magnetisch: nein Breite: 54 mm Höhe: 15 mm Fluke Barcode-Aufkleber 1063 (VE250): weitere Details Abriebfester, strichkodierter Nummernaufkleber zur Identifizierung von Prüflingen (Nummernfolge ist produktionstechnisch bedingt fortlaufend), Für 0701/0702-Prüfgeräte (Best.-Nr. 8993 und 9092) EAN: 0095969270656 Geliefert wird: Fluke Barcode-Aufkleber auf Rolle 1063 (VE250), Verpackungseinheit: 1 Stück, EAN: 0095969270656 Abbildung ähnlich. Bitte achten Sie auf die technischen Daten und die EAN des Produkts.120,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **

Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
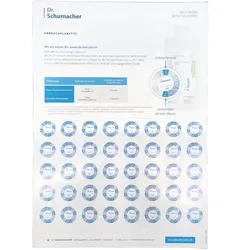
Etiketten selbstklebend für Kennzeichnung Anbruch Aufkleber zum Aufbringen auf DesinfektionsmittelDie Anbruchsplakette von Dr. Schumacher zeit Ihnen, bis wann das angebrochende Desinfektionsmittel im Spendersystem aufgebraucht oder ausgetauscht werden muss. Setzen Sie den Anbruchsmonat auf 12 Uhr mittig und ermitteln Sie die Haltbarkeit nach Anbruch mit Hilfe der dargestellten Tabelle. Auf einem Bogen sind 40 selbstklebende Plaketten enthalten. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1,07 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 3 MonateEtiketten zur Kennzeichnung des Anbruchdatums für eine 3-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 3 Monate für gebrauchsfertige Desinfektionstücher mit wiederverschließbarem Deckel. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.1,15 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 6 Monate, Bogen mit 20 EtikettenEtiketten zur Kennzeichnung des Anbruchdatums für eine 6-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 6 Monate für Händedesinfektionsmittel im Eurospender Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.1,15 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 12 Monate, Bogen mit 20 EtikettenEtiketten zur Kennzeichnung des Anbruchdatums für eine 12-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 12 Monate für Händedesinfektionsmittel im geöffneten, aber wieder fest verschlossenen Gebinde, für Flaschen im Spender oder mit aufgeschraubter Dosierpumpe. Auch geeignet für Baktolin- und Baktolan-Produkte. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.0,94 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Fluke Barcode-Aufkleber 1063 (VE250)Fluke Barcode-Aufkleber 1063 (VE250) Hersteller:   Fluke Bezeichnung:   Barcode-Aufkleber auf Rolle Typ:   1063 (VE250) Selbstklebend: ja Beschriftung: sonstige Transparent: nein Magnetisch: nein Breite: 54 mm Höhe: 15 mm Fluke Barcode-Aufkleber 1063 (VE250): weitere Details Abriebfester, strichkodierter Nummernaufkleber zur Identifizierung von Prüflingen (Nummernfolge ist produktionstechnisch bedingt fortlaufend), Für 0701/0702-Prüfgeräte (Best.-Nr. 8993 und 9092) EAN: 0095969270656 Geliefert wird: Fluke Barcode-Aufkleber auf Rolle 1063 (VE250), Verpackungseinheit: 1 Stück, EAN: 0095969270656 Abbildung ähnlich. Bitte achten Sie auf die technischen Daten und die EAN des Produkts.120,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
DATAPOOL Barcode Druck PLUSBarcodedruck einfach gemacht DATAPOOL Barcode Druck Plus ist eine übersichtliche, einfach zu bedienende und vielseitig anwendbare Software zur Erstellung und dem Druck von Barcode Etiketten auf Rolle und von Barcode-Trennblätter. DATAPOOL Barcodedruck PLUS besteht aus dem Administrations- und dem Benutzer-Client.Vorteile individuell gestaltbare Barcodedruck Konfigurationen Konfigurationsarten für seriellen als auch Direkt- und Freidruck. Letztere Drucken nach erfolgter manueller Eingabe oder Werteübernahme aus dem Windows Zwischenspeicher die entsprechend konfigurierten Barcode-Etiketten bzw. Trennblätter Unterstützung von 1D und 2D Barcodes Nutzung professioneller Barcode- und Windows-Drucker Hohe Sicherheit durch Trennung von Anwendung und Administration Historien- und Barcodenachdruck-FunktionBarcodedruck-AdministrationIn der Barcodedruck Administration werden Barcodedruck-Konfigurationen für die Verwendung im Barcodedruck-Client erstellt und getestet. Die Administration ermöglicht individuell gestaltbare Barcodedruck-Konfigurationen zu erstellen und zu verwalten. Jede Konfiguration ist gekennzeichnet durch einen Namen und einem beschreibenden Text, z.B. dem Verwendungszweck. Pro Barcodedruck-Konfiguration kann festgelegt werden: Der für diese Konfiguration zu verwendende Barcode-/ Windows-Drucker Das Ausgabeformat (Etiketten-/Blattformatgröße) Die Ausgabeart: Serieller Barcodedruck: Steht für automatisches Hochzählen der Barcodenummernfolge Direktdruck: Steht für das Drucken von Barcodes mit identischem Text-/Nummernaufbau. Fehldrucke können so vermieden werden Freidruck: Steht für beliebige Text-/Nummerninhalte mit der Option, den zu druckenden Barcode mit einer Text-/Nummernergänzung zu drucken, z.B. für das Erstellen von Barcodeetiketten bzw. Trennblätter für Personal-/Mandantenakten, die mit wiederkehrend identischer Trennblattfolge versehen sind. Ein Druckbefehl druckt dabei nacheinander die Personalnummer inkl. aller festgelegten Trennblatt- Kennzeichnungsinformation einzeln aus. Das Ausgabelayout/Etikettendesign besteht aus Kopf-, Barcode- und Fußzeile. Kopf- und Fußzeile sind wahlweise zu- oder abschaltbar. Unterstützt wird die Verwendung folgender Barcode-Typen: Code 11, Code 39, Code 93, Code 128, Interleaved2of5, Standard2of5, Pharmacode, Aztec, DataMatrix, PDF417, PDF417Compact, QR und Planet. Weitere Funktionen der Aministration Barcodezeile mit variabler Anordnung von: Zählwert (beginnend ab, hochzählend), Datum/Jahr, Text1 und Text2, jeweils zu- und abwählbar Fußzeile mit variabler Anordnung von: Datum (im Format TTMMJJ, TTMMJJJJ, JJMMTT, JJJJMMTT, JJJJ), Uhrzeit (im Format 09:12:56), Barcode (in Klarschrift), Text 1 und Text 2 Integrierte Barcode-Checkfunktion. Diese generiert, liest und überprüft das Barcode-Leseergebnis ohne tatsächlich Etiketten bedrucken zu müssen Konfiguration Speichern und Speichern mit neuem NamenBarcodedruck-Client Der Barcode-Druck Client beinhaltet ausschließlich für das Drucken erforderliche Bedienelemente in übersichtlich und einfach zu bedienender Anordnung, wie Wahl der Konfiguration. Die zuletzt verwendete Konfiguration ist nach Programmstart automatisch aktiv Eingabefeld für die Anzahl der zu druckenden Barcode-Etiketten Startbutton für Druckbeginn Historienfunktion mit Barcode-NachdruckfunktionDirekt- oder Freidruck-Konfigurationen öffnen parallel zum Barcodedruck-Client ein Mini-Fenster für die manuelle Eingabe des zu druckenden Barcodewerts, der alternativ auch aus dem Windows Zwischenspeicher automatisch übernommen wird und zur Druckauslösung führt. Der Barcodedruck-Client kann dabei minimiert sein, so dass der PC-Bildschirm optimal für andere Anwendungen zur Verfügung steht.Automatisch wird überprüft bzw. ausgeführt: ob der in der Konfiguration vorbestimmte Drucker aktiv ist ob die vordefinierte Etikettengröße im Drucker eingelegt ist Es erfolgt ein automatisches Hochzählen des Zählwertes bei Seriendruck Es erfolgt automatischer Druckstart bei Direktdruck sofern ein oder mehrere zu druckende Barcodewerte in den Windows Zwischenspeicher übergeben wurden und diese dem vorgegebenen Barcode-Wertemuster entsprechen. Es erfolgt automatischer Druckstart bei Freidruck sofern der bzw. die zu druckenden Barcodewerte in den Windows-Zwischenspeicher übergeben werden oder manuell der Druck-Button gedrückt wurde. Sofern in der Duplikat-Liste Trennblattinformationen der Konfiguration zugeordnet wurden, werden diese beim Drucken einzeln dem zu druckenden Barcodewert ergänzt und ausgedruckt. Jeder Druck-Start druckt demnach pro Barcodewert wiederholt die Kombination aus Barcodewert + Trennblattinformation auf Etikett oder Papier des zugeordneten Drucker. Druck nach Eingabe der Etikettenanzahl und Klick auf Druck-ButtonSofortdruck nach WerteübergabeDruckauslösung mit Klick auf Druck-IconFinden der Personaldaten für den Barcode-Trennblattdruck Übernahme und Druck der Trennblätter Testversion anfordern Gern bieten wir Ihnen die Möglichkeit, sich vor dem Kauf über den Funktionsumfang des Produktes zu informieren. Zur Übermittlung des Downloadlinks für die Demoversion nutzen Sie bitte unser Kontaktformular.414,12 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.