Domain labeldruck24.de kaufen?
Wir ziehen mit dem Projekt
labeldruck24.de um.
Sind Sie am Kauf der Domain
labeldruck24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain labeldruck24.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 3 MonateEtiketten zur Kennzeichnung des Anbruchdatums für eine 3-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 3 Monate für gebrauchsfertige Desinfektionstücher mit wiederverschließbarem Deckel. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.1,15 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Kennzeichnung für elektrische Betriebsmittel K1, Folie, selbstklebend, 57x25mm, 6/BogenKennzeichnung für elektrische Betriebsmittel K1, zur Kennzeichnung von elektrischen Geräten mit Nutzung nur in Innenräumen und eingeschränkt im Freien, für Kabel mit Durchmesser von 5 - 20 mm, Material: selbstklebende Folie, für den Inneneinsatz,...4,59 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Kennzeichnung für elektrische Betriebsmittel K2, Folie, selbstklebend, 95x25mm, 6/BogenKennzeichnung für elektrische Betriebsmittel K2, zur Kennzeichnung von elektrischen Geräten mit Nutzung in Innenräumen und im Freien, für Kabel mit Durchmesser von 5 - 20 mm, Material: selbstklebende Folie, für den Inneneinsatz, reißfest, beständig...5,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 6 Monate, Bogen mit 20 EtikettenEtiketten zur Kennzeichnung des Anbruchdatums für eine 6-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 6 Monate für Händedesinfektionsmittel im Eurospender Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.1,15 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **

Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
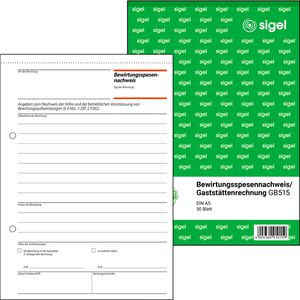
Sigel Bewirtungskosten GB 515, A5, 50 BlattA5-Abreißblock mit 50 Bewirtungskostenbelegen, beidseitig bedruckt Zum Nachweis betrieblich veranlasster Bewirtungskosten Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Bewirtungsrechnung kann auf Rückseite aufgeklebt werden Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Von Rechtsexperten geprüft, aktuell und rechtssicher weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt5,26 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch Aufkleber zum Aufbringen auf DesinfektionsmittelDie Anbruchsplakette von Dr. Schumacher zeit Ihnen, bis wann das angebrochende Desinfektionsmittel im Spendersystem aufgebraucht oder ausgetauscht werden muss. Setzen Sie den Anbruchsmonat auf 12 Uhr mittig und ermitteln Sie die Haltbarkeit nach Anbruch mit Hilfe der dargestellten Tabelle. Auf einem Bogen sind 40 selbstklebende Plaketten enthalten. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1,07 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 3 MonateEtiketten zur Kennzeichnung des Anbruchdatums für eine 3-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 3 Monate für gebrauchsfertige Desinfektionstücher mit wiederverschließbarem Deckel. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.1,15 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Kennzeichnung für elektrische Betriebsmittel K1, Folie, selbstklebend, 57x25mm, 6/BogenKennzeichnung für elektrische Betriebsmittel K1, zur Kennzeichnung von elektrischen Geräten mit Nutzung nur in Innenräumen und eingeschränkt im Freien, für Kabel mit Durchmesser von 5 - 20 mm, Material: selbstklebende Folie, für den Inneneinsatz,...4,59 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Aufkleber I Kennzeichnung für elektrische Betriebsmittel K2, Folie, selbstklebend, 95x25mm, 6/BogenKennzeichnung für elektrische Betriebsmittel K2, zur Kennzeichnung von elektrischen Geräten mit Nutzung in Innenräumen und im Freien, für Kabel mit Durchmesser von 5 - 20 mm, Material: selbstklebende Folie, für den Inneneinsatz, reißfest, beständig...5,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 6 Monate, Bogen mit 20 EtikettenEtiketten zur Kennzeichnung des Anbruchdatums für eine 6-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 6 Monate für Händedesinfektionsmittel im Eurospender Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.1,15 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten selbstklebend für Kennzeichnung Anbruch (20 Stück) Aufkleber Haltbarkeit 12 Monate, Bogen mit 20 EtikettenEtiketten zur Kennzeichnung des Anbruchdatums für eine 12-monatige Verwendbarkeit von Händedesinfektionsmitteln und von gebrauchsfertigen Desinfektionstüchern. Zusätzlich besteht die Möglichkeit, das Jahr zu notieren. Sie erhalten einen Bogen mit 20 Etiketten. Einsatzbereich: 12 Monate für Händedesinfektionsmittel im geöffneten, aber wieder fest verschlossenen Gebinde, für Flaschen im Spender oder mit aufgeschraubter Dosierpumpe. Auch geeignet für Baktolin- und Baktolan-Produkte. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.0,94 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
DATAPOOL Barcode Druck PLUSBarcodedruck einfach gemacht DATAPOOL Barcode Druck Plus ist eine übersichtliche, einfach zu bedienende und vielseitig anwendbare Software zur Erstellung und dem Druck von Barcode Etiketten auf Rolle und von Barcode-Trennblätter. DATAPOOL Barcodedruck PLUS besteht aus dem Administrations- und dem Benutzer-Client.Vorteile individuell gestaltbare Barcodedruck Konfigurationen Konfigurationsarten für seriellen als auch Direkt- und Freidruck. Letztere Drucken nach erfolgter manueller Eingabe oder Werteübernahme aus dem Windows Zwischenspeicher die entsprechend konfigurierten Barcode-Etiketten bzw. Trennblätter Unterstützung von 1D und 2D Barcodes Nutzung professioneller Barcode- und Windows-Drucker Hohe Sicherheit durch Trennung von Anwendung und Administration Historien- und Barcodenachdruck-FunktionBarcodedruck-AdministrationIn der Barcodedruck Administration werden Barcodedruck-Konfigurationen für die Verwendung im Barcodedruck-Client erstellt und getestet. Die Administration ermöglicht individuell gestaltbare Barcodedruck-Konfigurationen zu erstellen und zu verwalten. Jede Konfiguration ist gekennzeichnet durch einen Namen und einem beschreibenden Text, z.B. dem Verwendungszweck. Pro Barcodedruck-Konfiguration kann festgelegt werden: Der für diese Konfiguration zu verwendende Barcode-/ Windows-Drucker Das Ausgabeformat (Etiketten-/Blattformatgröße) Die Ausgabeart: Serieller Barcodedruck: Steht für automatisches Hochzählen der Barcodenummernfolge Direktdruck: Steht für das Drucken von Barcodes mit identischem Text-/Nummernaufbau. Fehldrucke können so vermieden werden Freidruck: Steht für beliebige Text-/Nummerninhalte mit der Option, den zu druckenden Barcode mit einer Text-/Nummernergänzung zu drucken, z.B. für das Erstellen von Barcodeetiketten bzw. Trennblätter für Personal-/Mandantenakten, die mit wiederkehrend identischer Trennblattfolge versehen sind. Ein Druckbefehl druckt dabei nacheinander die Personalnummer inkl. aller festgelegten Trennblatt- Kennzeichnungsinformation einzeln aus. Das Ausgabelayout/Etikettendesign besteht aus Kopf-, Barcode- und Fußzeile. Kopf- und Fußzeile sind wahlweise zu- oder abschaltbar. Unterstützt wird die Verwendung folgender Barcode-Typen: Code 11, Code 39, Code 93, Code 128, Interleaved2of5, Standard2of5, Pharmacode, Aztec, DataMatrix, PDF417, PDF417Compact, QR und Planet. Weitere Funktionen der Aministration Barcodezeile mit variabler Anordnung von: Zählwert (beginnend ab, hochzählend), Datum/Jahr, Text1 und Text2, jeweils zu- und abwählbar Fußzeile mit variabler Anordnung von: Datum (im Format TTMMJJ, TTMMJJJJ, JJMMTT, JJJJMMTT, JJJJ), Uhrzeit (im Format 09:12:56), Barcode (in Klarschrift), Text 1 und Text 2 Integrierte Barcode-Checkfunktion. Diese generiert, liest und überprüft das Barcode-Leseergebnis ohne tatsächlich Etiketten bedrucken zu müssen Konfiguration Speichern und Speichern mit neuem NamenBarcodedruck-Client Der Barcode-Druck Client beinhaltet ausschließlich für das Drucken erforderliche Bedienelemente in übersichtlich und einfach zu bedienender Anordnung, wie Wahl der Konfiguration. Die zuletzt verwendete Konfiguration ist nach Programmstart automatisch aktiv Eingabefeld für die Anzahl der zu druckenden Barcode-Etiketten Startbutton für Druckbeginn Historienfunktion mit Barcode-NachdruckfunktionDirekt- oder Freidruck-Konfigurationen öffnen parallel zum Barcodedruck-Client ein Mini-Fenster für die manuelle Eingabe des zu druckenden Barcodewerts, der alternativ auch aus dem Windows Zwischenspeicher automatisch übernommen wird und zur Druckauslösung führt. Der Barcodedruck-Client kann dabei minimiert sein, so dass der PC-Bildschirm optimal für andere Anwendungen zur Verfügung steht.Automatisch wird überprüft bzw. ausgeführt: ob der in der Konfiguration vorbestimmte Drucker aktiv ist ob die vordefinierte Etikettengröße im Drucker eingelegt ist Es erfolgt ein automatisches Hochzählen des Zählwertes bei Seriendruck Es erfolgt automatischer Druckstart bei Direktdruck sofern ein oder mehrere zu druckende Barcodewerte in den Windows Zwischenspeicher übergeben wurden und diese dem vorgegebenen Barcode-Wertemuster entsprechen. Es erfolgt automatischer Druckstart bei Freidruck sofern der bzw. die zu druckenden Barcodewerte in den Windows-Zwischenspeicher übergeben werden oder manuell der Druck-Button gedrückt wurde. Sofern in der Duplikat-Liste Trennblattinformationen der Konfiguration zugeordnet wurden, werden diese beim Drucken einzeln dem zu druckenden Barcodewert ergänzt und ausgedruckt. Jeder Druck-Start druckt demnach pro Barcodewert wiederholt die Kombination aus Barcodewert + Trennblattinformation auf Etikett oder Papier des zugeordneten Drucker. Druck nach Eingabe der Etikettenanzahl und Klick auf Druck-ButtonSofortdruck nach WerteübergabeDruckauslösung mit Klick auf Druck-IconFinden der Personaldaten für den Barcode-Trennblattdruck Übernahme und Druck der Trennblätter Testversion anfordern Gern bieten wir Ihnen die Möglichkeit, sich vor dem Kauf über den Funktionsumfang des Produktes zu informieren. Zur Übermittlung des Downloadlinks für die Demoversion nutzen Sie bitte unser Kontaktformular.414,12 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.